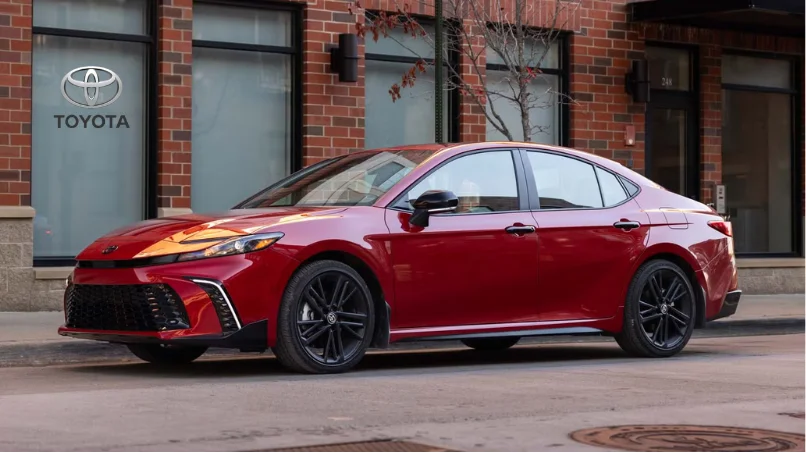
Bước sang thế hệ mới, Toyota Camry 2026 không chỉ lột xác toàn diện về thiết kế ngoại thất, không gian nội thất đẳng cấp và công nghệ Hybrid tiên tiến, mà còn tiếp tục khẳng định vững chắc vị thế “xe Chủ tịch” trong lòng khách hàng Việt Nam. Tuy nhiên, trong bối cảnh nền kinh tế thị trường hiện tại đang có nhiều biến động, việc xuất toán và bỏ ra ngay lập tức 1,5 – 1,8 tỷ đồng tiền mặt để lăn bánh một chiếc sedan hạng D không phải lúc nào cũng là bài toán tài chính tối ưu nhất. Rất nhiều doanh nhân, quản lý cấp cao tại Hà Nội, dù hoàn toàn dư dả và đủ năng lực tài chính, vẫn ưu tiên lựa chọn hình thức trả góp Camry 2026 như một đòn bẩy kinh tế thông minh. Phương pháp này giúp họ giữ lại dòng tiền mặt lưu động quan trọng cho hoạt động sản xuất kinh doanh, mở rộng đầu tư hoặc các dự án sinh lời khác. Bài viết dưới đây sẽ bóc tách một cách minh bạch, chi tiết và cặn kẽ toàn bộ bức tranh tài chính: từ số tiền cần chuẩn bị ban đầu, bảng giá chi phí lăn bánh thực tế tại khu vực Hà Nội, cho đến việc phân tích, so sánh chi tiết ưu nhược điểm của các gói vay hiện hành. Với những số liệu thực tế được cập nhật mới nhất, bạn sẽ có cái nhìn tổng quan và rõ ràng nhất để đưa ra quyết định mua xe thông minh, an toàn, đồng thời không vướng phải những “cạm bẫy” tài chính ẩn thường gặp trên thị trường.
1. Tại sao giới tinh hoa và doanh nhân Hà Nội luôn ưu tiên Trả góp Camry 2026 thay vì trả thẳng 100% tiền mặt?
Trong quá trình tư vấn, nhiều khách hàng của chúng tôi – những giám đốc, chủ doanh nghiệp có trụ sở tại các khu vực kinh doanh sầm uất như Cầu Giấy, Đống Đa, Ba Đình hay Thanh Xuân thường xuyên chia sẻ một quan điểm quản trị tài chính cốt lõi: “Tiền mặt là dòng máu của doanh nghiệp, là vua trong mọi quyết định kinh doanh”. Việc giam một số vốn lớn vào một tiêu sản (dù đó là một chiếc xe giữ giá rất tốt như Toyota Camry) đôi khi làm mất đi những cơ hội đầu tư chớp nhoáng mang lại lợi nhuận khổng lồ.
Hãy thử làm một bài toán giả sử: Bạn đang nhắm tới phiên bản Toyota Camry 2026 Hybrid (HEV) cao cấp nhất để làm phương tiện ngoại giao và di chuyển hàng ngày. Thay vì phải rút mốc 1,7 tỷ đồng từ vốn lưu động của công ty hoặc sổ tiết kiệm cá nhân để mua xe trả thẳng, thông qua đòn bẩy tài chính, bạn chỉ cần bỏ ra số vốn đối ứng khoảng 500 triệu đồng. Số tiền 1,2 tỷ đồng còn lại, nếu bạn tiếp tục đưa vào quay vòng vốn trong các hoạt động cốt lõi như xuất nhập khẩu, kinh doanh bất động sản, chứng khoán hoặc tái đầu tư vào hệ thống máy móc sản xuất với tỷ suất sinh lời trung bình bảo thủ từ 15% – 20%/năm, khoản lợi nhuận tạo ra hàng tháng sẽ hoàn toàn bù đắp được lãi suất vay mua xe. Thậm chí, trong những chu kỳ kinh tế thuận lợi, số tiền này còn mang lại thặng dư dương đáng kể cho chủ nhân.
Bên cạnh yếu tố về dòng tiền, việc sử dụng thế hệ Camry mới nhất được trang bị khối động cơ Hybrid thế hệ thứ 5 mang lại hiệu quả kinh tế cực kỳ rõ rệt. Với mức tiêu hao nhiên liệu vô cùng ấn tượng (chỉ rơi vào khoảng 4.4L/100km ở điều kiện đường hỗn hợp), chiếc xe giúp cắt giảm hàng triệu đồng tiền xăng mỗi tháng so với các dòng xe thuần xăng cùng phân khúc. Đây là một điểm cộng rất lớn, không chỉ giúp bảo vệ môi trường, mang lại sự tĩnh lặng tuyệt đối khi vận hành mà còn góp phần tiết kiệm tối đa chi phí vận hành hàng tháng, từ đó tối ưu hóa dòng tiền dùng để trả nợ ngân hàng.
2. Bảng dự toán chi tiết chi phí lăn bánh và Số tiền trả trước tối thiểu tại khu vực Hà Nội

Để tính toán một cách chính xác nhất bài toán trả góp Camry 2026, trước hết chúng ta cần phải nắm bắt thật rõ tổng mức chi phí lăn bánh hợp pháp tại thị trường Thủ đô Hà Nội. Việc tính toán này bao gồm giá xe cộng thêm các khoản thuế, phí bắt buộc của Nhà nước. Dưới đây là bảng dự toán minh bạch (lấy ví dụ cho phiên bản Camry 2.5 HEV thế hệ mới, với mức giá niêm yết dự kiến).
Lưu ý quan trọng: Mức giá niêm yết dưới đây là mức giá dự kiến tham khảo cho thế hệ sản phẩm 2026 nhằm mục đích làm cơ sở tính toán dòng tiền tài chính. Các khoản thuế phí được áp dụng tính toán theo đúng quy định hiện hành của pháp luật tại địa bàn Thành phố Hà Nội tại thời điểm bài viết.
| Hạng mục chi phí bắt buộc | Số tiền dự kiến (VNĐ) | Ghi chú minh bạch và diễn giải chi tiết |
|---|---|---|
| Giá niêm yết (Dự kiến bản HEV cao cấp) | 1.495.000.000 | Giá đã bao gồm VAT, xuất hóa đơn đại lý chính hãng 100% |
| Lệ phí trước bạ (Áp dụng mức 12% tại Hà Nội) | 179.400.000 | Phí bắt buộc nộp vào ngân sách Nhà nước theo khung quy định |
| Phí cấp biển số xe ô tô con (Khu vực Hà Nội) | 20.000.000 | Mức phí cố định áp dụng cho xe du lịch dưới 9 chỗ tại HN |
| Phí bảo trì đường bộ (Đóng trước 1 năm) | 1.560.000 | Dành cho khách hàng cá nhân (Đối với Doanh nghiệp mức phí là: 2.160.000đ) |
| Bảo hiểm Trách nhiệm dân sự (TNDS) | 480.700 | Bảo hiểm bắt buộc theo luật định (Dành cho xe 5 chỗ, không đăng ký kinh doanh) |
| Bảo hiểm vật chất thân vỏ xe (Ký hợp đồng 1 năm) | ~ 19.500.000 | Bắt buộc phải mua khi thực hiện vay trả góp (Tính trung bình khoảng 1.3% – 1.5% giá trị xuất hóa đơn của xe) |
| Phí dịch vụ đăng kiểm phương tiện | 340.000 | Trực tiếp nộp cho trạm đăng kiểm cơ giới |
| TỔNG CHI PHÍ LĂN BÁNH TẠI HÀ NỘI | ~ 1.716.280.000 | Tổng số tiền cần có để xe đủ điều kiện lưu thông hợp pháp |
Giải bài toán trả góp tối đa (Khách hàng vay 80% giá trị xe trên hóa đơn):
- Theo quy định hiện hành, ngân hàng hoặc tổ chức tín dụng sẽ hỗ trợ cấp vốn vay tối đa lên tới 80% dựa trên Giá niêm yết/Giá xuất hóa đơn: 1.495.000.000 VNĐ x 80% = 1.196.000.000 VNĐ.
- Số tiền vốn tự có khách hàng cần chuẩn bị để thanh toán cho đại lý (Bao gồm 20% giá trị xe đối ứng + Toàn bộ các khoản chi phí đăng ký lăn bánh, bảo hiểm): ~ 520.280.000 VNĐ.
Kết luận tài chính: Có thể thấy, chỉ với số vốn ban đầu bỏ ra rơi vào khoảng 520 triệu đồng, bạn đã có thể hoàn tất thủ tục và chính thức cầm lái, lăn bánh chiếc xe sedan hạng sang Toyota Camry 2026 hoàn toàn mới, trang bị ngập tràn công nghệ ngay trên các tuyến phố tấp nập của Hà Nội.
3. Phân tích và So sánh Lãi suất vay mua xe: Ngân hàng thương mại đối đầu với Tài chính Toyota TFS
Trong toàn bộ quy trình mua xe, việc lựa chọn đơn vị tài trợ vốn luôn là giai đoạn “nhạy cảm” và khiến nhiều khách hàng đau đầu nhất. Hiện nay trên thị trường tài chính ô tô, có 2 hình thức vay chính biệt lập: Vay qua hệ thống Ngân hàng thương mại (NHTM) trong nước/quốc tế và vay trực tiếp qua Công ty Tài chính Toyota TFS (Toyota Financial Services).
Đối với giới doanh nhân, sự minh bạch trong hợp đồng tín dụng là yếu tố sống còn. Dưới đây là bài so sánh đánh giá thẳng thắn, không né tránh để bạn có thể tự mình đưa ra đánh giá khách quan nhất:
3.1. Vay qua khối Ngân hàng Thương mại (Ví dụ: Techcombank, VIB, Shinhan Bank, TPBank…)
- Lãi suất ưu đãi thời gian ban đầu: Thường được quảng cáo rất hấp dẫn, dao động từ 7.5% – 8.5%/năm trong khoảng thời gian ngắn từ 6 – 12 tháng đầu tiên.
- Lãi suất thả nổi (Biên độ sau thời gian ưu đãi): Đây là điểm cần đặc biệt chú ý. Lãi suất này thường được tính theo công thức: Lãi suất cơ sở (Thường lấy Lãi suất huy động tiết kiệm kỳ hạn 12 tháng hoặc 24 tháng) + Biên độ cố định (từ 3.5% – 4.5%). Với tình hình vĩ mô hiện tại, mức lãi suất này sau ưu đãi thường rơi vào khoảng 10.5% – 11.5%/năm, có thời điểm vọt lên trên 12%.
- Phí phạt tất toán (trả nợ trước hạn): Khá cao và gắt gao. Thường áp dụng từ 1.5% – 3% trên tổng số tiền nợ gốc còn lại nếu bạn muốn trả hết trong 3 năm đầu tiên.
- Góc khuất thị trường (Điều khách hàng cần hết sức lưu ý): Không ít các ngân hàng hiện nay âm thầm áp dụng chính sách “bia kèm lạc” – hay còn gọi là điều kiện giải ngân. Tức là chuyên viên tín dụng sẽ ép hoặc chèo kéo khách hàng phải mua kèm thêm một gói Bảo hiểm nhân thọ (giá trị từ 15 – 30 triệu đồng/năm) thì mới được phê duyệt giải ngân với mức lãi suất tốt. Điều này vô hình trung làm đội chi phí ẩn của bạn lên một con số rất lớn, gây bức xúc cho người đi vay.
3.2. Vay qua Tài chính Toyota TFS – Giải pháp tài chính “Đo ni đóng giày” độc quyền cho khách hàng Toyota
TFS là một tổ chức tín dụng phi ngân hàng 100% vốn nước ngoài, được trực tiếp Tập đoàn Dịch vụ Tài chính Toyota toàn cầu đầu tư và vận hành. Sứ mệnh của họ không phải là bán chéo sản phẩm tài chính, mà là hỗ trợ tối đa để khách hàng dễ dàng sở hữu xe Toyota. Khi làm hồ sơ vay mua Camry 2026 qua TFS tại đại lý chính hãng Toyota Thanh Xuân, bạn sẽ nhận được những cam kết vàng mang tính minh bạch sau đây:
- Lãi suất vay mua xe ưu đãi và đa dạng: TFS cung cấp rất nhiều gói vay linh hoạt theo tình hình tài chính của từng cá nhân. Nổi bật nhất là gói vay truyền thống với mức lãi suất cực kỳ cạnh tranh, chỉ từ 7.99%/năm (Áp dụng cố định trong 6 tháng đầu) hoặc 8.99%/năm (Áp dụng cố định xuyên suốt 12 tháng đầu).
- Lãi suất thả nổi cực kỳ rõ ràng, dễ theo dõi: Lãi suất sau ưu đãi được tính toán dựa trên Chi phí vốn nội bộ của TFS cộng với Biên độ cố định đã ký trong hợp đồng. Đặc biệt, biên độ này được cập nhật và niêm yết công khai trên website chính thức của TFS, tuyệt đối không bị nhảy vọt một cách bất hợp lý theo biến động của thị trường tự do. Trung bình, lãi suất sau ưu đãi của TFS luôn duy trì ở mức ổn định chỉ khoảng 9.5% – 10.0%/năm.
- Cam kết 100% không ép mua Bảo hiểm nhân thọ: Đây là một cam kết mang tính chất tuyệt đối và là ưu điểm lớn nhất của TFS. Bạn chỉ cần thanh toán đúng tiền xe và các chi phí lăn bánh nhà nước quy định. Không có bất kỳ khoản phí “bôi trơn” hay ép mua bảo hiểm phi nhân thọ nào khác.
- Phí phạt trả nợ trước hạn thấp nhất thị trường: Nhằm hỗ trợ tối đa cho dòng vốn của khách hàng, phí phạt của TFS chỉ dao động từ 0% – 1.5%. Hơn thế nữa, khách hàng sẽ được hoàn toàn MIỄN PHÍ phạt tất toán trước hạn kể từ sau tháng thứ 36 (hoặc sau tháng thứ 60 tùy thuộc vào gói vay ban đầu). Cơ chế này đặc biệt phù hợp với các doanh nghiệp, tiểu thương muốn tất toán nợ sớm ngay khi dòng tiền lợi nhuận từ dự án kinh doanh đổ về.
4. Bảng tính chi tiết dòng tiền thanh toán hàng tháng: Trả góp 1.196.000.000 VNĐ qua TFS
Để quý khách hàng có thể dễ dàng hình dung và phân bổ dòng tiền hàng tháng cần chuẩn bị, chúng tôi sẽ lập một bảng tính mô phỏng chi tiết theo Gói vay Truyền thống của TFS (Áp dụng phương pháp tính Dư nợ giảm dần, tiền lãi tính trên số tiền gốc thực tế còn nợ). Các thông số đầu vào được thiết lập như sau:
- Tổng số tiền được duyệt vay: 1.196.000.000 VNĐ
- Thời hạn hợp đồng vay: 7 năm (Tương đương 84 tháng)
- Lãi suất minh họa cho năm đầu: 8.99%/năm (Cố định 12 tháng đầu tiên) ~ tương đương khoảng 0.75%/tháng.
| Kỳ thanh toán | Tiền gốc trả hàng tháng | Tiền lãi hàng tháng (Minh họa) | Tổng thanh toán (Gốc + Lãi) | Dư nợ gốc còn lại cuối kỳ |
|---|---|---|---|---|
| Tháng 1 | 14.238.000 đ | 8.960.000 đ | 23.198.000 đ | 1.181.762.000 đ |
| Tháng 2 | 14.238.000 đ | 8.853.000 đ | 23.091.000 đ | 1.167.524.000 đ |
| Tháng 3 | 14.238.000 đ | 8.746.000 đ | 22.984.000 đ | 1.153.286.000 đ |
| … | … | … | … | … |
| Tháng 12 | 14.238.000 đ | 7.785.000 đ | 22.023.000 đ | 1.025.144.000 đ |
(Lưu ý: Các số liệu trong bảng trên mang tính chất tham khảo, được tính toán dựa trên công thức dư nợ giảm dần chuẩn của ngành ngân hàng. Lãi suất thực tế sẽ được áp dụng chính xác tại thời điểm ký kết hợp đồng và tiến hành giải ngân).
Phân tích dòng tiền thực tế:
Dựa vào bảng trên, mỗi tháng, tổng số tiền bạn cần trích ra để trả gốc và lãi cho chiếc xe Toyota Camry 2026 dao động trong khoảng 22 – 23 triệu đồng. Đặc điểm ưu việt của phương pháp này là số tiền lãi sẽ giảm dần vào các tháng tiếp theo khi gốc nợ vơi đi. Đối với mức thu nhập trung bình của nhóm khách hàng cấp quản lý, trưởng phòng kinh doanh hoặc chủ doanh nghiệp vừa và nhỏ, mức chi phí duy trì này chiếm một tỷ trọng rất nhỏ so với dòng tiền thu nhập kinh doanh tổng thể, không gây ra áp lực quá lớn lên cuộc sống gia đình.
Hấp dẫn hơn nữa, TFS còn thiết kế riêng một sản phẩm tín dụng mang tên Gói vay Balloon (Gói 50/50): Điểm nhấn của gói này là bạn sẽ được quyền ân hạn, hoãn trả một khoản từ 25% – 30% giá trị của chiếc xe (gọi là khoản Balloon) cho đến tận kỳ thanh toán cuối cùng của hợp đồng vay. Nhờ thủ thuật tài chính này, áp lực thanh toán gốc hàng tháng của bạn sẽ được kéo giảm mạnh mẽ từ 3 – 5 triệu đồng/tháng so với bảng tính Truyền thống ở trên. Gói vay Balloon này cực kỳ phù hợp cho những tệp khách hàng có thu nhập nhận theo quý, theo năm (như môi giới bất động sản nhận hoa hồng cuối năm, hoặc công ty chờ quyết toán dự án) muốn mua xe bằng nguồn tiền nhàn rỗi hàng tháng mà tuyệt đối không muốn làm ảnh hưởng tới chi phí sinh hoạt cao cấp thường ngày.
5. Hướng dẫn Quy trình và thủ tục vay mua xe nhanh gọn tại Toyota Thanh Xuân
Nằm tọa lạc ngay tại địa chỉ số 315 Trường Chinh, một vị trí giao thông huyết mạch nối liền ngã tư Sở nhộn nhịp với trung tâm hành chính Đống Đa, Toyota Thanh Xuân luôn tự hào là đại lý tiên phong trong việc mang đến trải nghiệm dịch vụ khách hàng chuẩn 5 sao. Chúng tôi luôn ưu tiên sự nhanh chóng, chuyên nghiệp và bảo mật thông tin tài chính tuyệt đối cho mọi khách hàng.
Danh mục hồ sơ tín dụng cần chuẩn bị (Đã được đơn giản hóa tối đa):
- Đối với tệp Khách hàng là Cá nhân:
- Thẻ Căn cước công dân (loại mới có gắn chip điện tử) của người đứng tên vay.
- Giấy chứng nhận đăng ký kết hôn (nếu đã lập gia đình) hoặc Giấy xác nhận tình trạng độc thân (nếu chưa kết hôn hoặc đã ly hôn).
- Hồ sơ chứng minh thu nhập: Sao kê tài khoản nhận lương 3-6 tháng gần nhất HOẶC Hợp đồng cho thuê tài sản (nhà, xưởng, xe ô tô khác), sổ tiết kiệm. (Đặc biệt: Nếu bạn nhận lương bằng tiền mặt hoặc làm kinh doanh tự do/bán hàng online không chứng minh được thu nhập qua giấy tờ, chuyên viên tài chính TFS dạn dày kinh nghiệm tại đại lý sẽ có phương án linh hoạt hỗ trợ thẩm định thực tế tại cơ sở mà không gây phiền hà).
- Đối với tệp Khách hàng là Pháp nhân (Doanh nghiệp):
- Giấy phép Đăng ký kinh doanh hiện tại của doanh nghiệp.
- Căn cước công dân (gắn chip) của người đại diện pháp luật (Giám đốc/Tổng giám đốc).
- Hồ sơ tài chính: Báo cáo tài chính của năm gần nhất, Tờ khai hóa đơn VAT (thuế GTGT) trong 3-6 tháng gần nhất để chứng minh hoạt động kinh doanh đang diễn ra bình thường.
Quy trình 4 bước duyệt hồ sơ siêu tốc “Một cửa” tại showroom:
- Bước 1: Khách hàng tiến hành tham quan xe, chốt giá và ký hợp đồng đặt cọc mua xe Camry 2026 chính hãng tại showroom Toyota Thanh Xuân.
- Bước 2: Chuyên viên tín dụng của TFS sẽ chủ động liên hệ và thu thập bản ảnh hồ sơ thông qua các ứng dụng bảo mật như Zalo hoặc Email (Khách hàng hoàn toàn không cần phải nghỉ làm để di chuyển nhiều lần).
- Bước 3: Hệ thống của TFS tiến hành thẩm định online và ra thông báo chấp thuận cấp tín dụng (Cam kết thời gian xử lý siêu tốc chỉ từ 4 – 24 giờ làm việc hành chính).
- Bước 4: Khách hàng thực hiện thao tác chuyển khoản đóng nốt phần vốn đối ứng tự có (20% còn lại). Đại lý Toyota Thanh Xuân sẽ xuất hóa đơn GTGT, hỗ trợ khách hàng đi nộp thuế trước bạ và bấm đăng ký biển số. Ngay sau khi có Giấy hẹn lấy đăng ký xe từ cơ quan công an, TFS sẽ tiến hành giải ngân 80% số tiền còn lại vào tài khoản đại lý. Lễ bàn giao xe hoành tráng sẽ được diễn ra ngay lập tức.
Điểm khác biệt lớn nhất là toàn bộ quy trình từ khâu tư vấn, ký hợp đồng đến vay vốn đều diễn ra khép kín ngay tại không gian phòng chờ VIP của Showroom Toyota Thanh Xuân, bạn tuyệt đối không phải đội nắng mưa chạy đôn chạy đáo ra các trụ sở chi nhánh ngân hàng để chờ đợi bốc số và ký tá hồ sơ.
6. Tổng kết toàn diện & Lời kêu gọi hành động dành cho khách hàng trả góp Camry 2026
Có thể khẳng định lại một lần nữa, quyết định trả góp Camry 2026 không đơn thuần là câu chuyện của việc thiếu thốn tiền bạc mới phải đi vay ngân hàng. Thực chất, đây là một chiến lược quản trị nguồn vốn xuất sắc, thể hiện tư duy tài chính nhạy bén của giới tinh hoa. Với thiết kế ngoại thất sang trọng, lịch lãm, đẳng cấp cùng khối động cơ Hybrid xanh êm ái, tiết kiệm vượt trội, kết hợp hoàn hảo cùng các đặc quyền giải ngân minh bạch từ Tài chính Toyota TFS, chiếc xe Camry thế hệ mới này chắc chắn sẽ là một “trợ thủ đắc lực”, một bản CV di động tuyệt vời giúp nâng tầm vị thế, uy tín của bạn trong mắt đối tác tại các cuộc đàm phán kinh doanh trị giá hàng tỷ đồng.
Đại lý chúng tôi xin gửi tới quý khách hàng lời cam kết mạnh mẽ trong việc cung cấp một giải pháp tài chính hoàn hảo: Tuyệt đối không có phí ẩn – Không bao giờ ép khách hàng mua bảo hiểm nhân thọ – Lãi suất vay minh bạch, rõ ràng theo đúng văn bản pháp luật.
👉 HÀNH ĐỘNG NGAY HÔM NAY: Bạn vẫn đang còn băn khoăn liệu cơ cấu dòng tiền hiện tại của cá nhân/doanh nghiệp mình phù hợp với Gói vay Truyền thống trả góp đều đặn hay Gói vay Balloon linh hoạt? Hãy để lại thông tin liên hệ ngay dưới bài viết này hoặc dành chút thời gian đến trực tiếp showroom Toyota Thanh Xuân (Địa chỉ: Số 315 Trường Chinh, Quận Thanh Xuân, Hà Nội).
Đội ngũ chuyên gia tài chính cấp cao của chúng tôi sẽ ngồi lại, lắng nghe và thiết kế riêng cho bạn một Bảng dự toán dòng tiền trả góp chi tiết, chính xác đến từng đồng. Đồng thời, kính mời quý khách đăng ký để trực tiếp trải nghiệm cảm giác cầm lái tĩnh lặng, uy lực và đắm chìm trong không gian nội thất sang trọng bậc nhất của thế hệ Camry hoàn toàn mới!
[HOTLINE TƯ VẤN TÀI CHÍNH & ĐĂNG KÝ LÁI THỬ TRỰC TIẾP] (Quý khách vui lòng liên hệ trực tiếp số điện thoại hotline được niêm yết công khai trên website chính thức của Toyota Thanh Xuân để được hỗ trợ 24/7).
Câu hỏi thường gặp (FAQ) về quá trình trả góp Camry 2026
Q1: Tôi từng có lịch sử nợ xấu trong quá khứ do trễ hạn thẻ tín dụng, vậy tôi có thể làm hồ sơ mua trả góp chiếc xe Camry 2026 được không?
Trả lời: Vấn đề này phụ thuộc hoàn toàn vào việc bạn đang nằm ở nhóm nợ xấu nào trên hệ thống tín dụng quốc gia (CIC). Nếu bạn chỉ vô tình dính nợ chú ý ở nhóm 1 hoặc nhóm 2 (tức là số ngày chậm thanh toán dưới 90 ngày) và hiện tại đã tất toán dứt điểm hoàn toàn khoản nợ đó, Công ty Tài chính TFS vẫn có cơ chế hội đồng rủi ro để xem xét, châm chước và hỗ trợ bạn vay vốn mua xe. Tuy nhiên, nếu bạn đang hoặc đã từng nằm trong nhóm nợ xấu nặng (nhóm 3, nhóm 4, nhóm 5 – mất khả năng thanh toán), thì theo quy định kiểm soát rủi ro chung của Ngân hàng Nhà nước, toàn bộ các tổ chức tín dụng sẽ từ chối cấp vốn. Nếu bạn không chắc chắn về tình trạng của mình, hãy liên hệ trực tiếp với chuyên viên của Toyota Thanh Xuân, chúng tôi sẽ hỗ trợ check thông tin CIC hoàn toàn (miễn phí) và tư vấn hướng giải quyết tối ưu nhất.
Q2: Để được phê duyệt hồ sơ một cách nhanh chóng, thu nhập hàng tháng chứng minh được của tôi cần đạt khoảng bao nhiêu thì đủ điều kiện vay trả góp chiếc xe này?
Trả lời: Theo nguyên tắc quản trị rủi ro chung của hầu hết các tổ chức tài chính lớn: Tổng số tiền phải trích ra để trả nợ (gốc + lãi) hàng tháng cho tất cả các khoản vay không được phép vượt quá tỷ lệ 50% – 70% tổng mức thu nhập chứng minh được của cá nhân hoặc gia đình (nếu vay chung với vợ/chồng). Căn cứ theo bảng tính toán phía trên, với khoản vay chiếc Camry 2026 yêu cầu mức chi trả khoảng 23 triệu đồng/tháng, tổng thu nhập hợp lệ của hai vợ chồng (hoặc cá nhân người vay) nên duy trì ổn định ở mức từ 40 – 50 triệu đồng/tháng trở lên. Nếu đạt được mức này, hồ sơ của bạn sẽ được đánh giá là rất “đẹp”, rủi ro thấp và hệ thống sẽ tự động duyệt cực kỳ nhanh chóng mà không cần thẩm định sâu.
Q3: Tôi được biết khi vay ngân hàng sẽ phải mua bảo hiểm. Vậy vay qua mạng lưới Tài chính Toyota TFS có bắt buộc phải mua bảo hiểm vật chất thân vỏ xe thông qua đại lý bán xe không?
Trả lời: Theo đúng quy định của Luật các Tổ chức tín dụng, khi bất kỳ một tài sản nào được hình thành từ nguồn vốn vay (thế chấp bằng chính tài sản đó), thì chiếc xe bắt buộc phải được trang bị đầy đủ Bảo hiểm vật chất thân vỏ trong suốt toàn bộ thời gian diễn ra hợp đồng vay nhằm bảo vệ giá trị tài sản rủi ro. Tuy nhiên, điểm sáng của TFS là họ hoạt động với tiêu chí tôn trọng khách hàng và cực kỳ minh bạch: Bạn bắt buộc phải có bảo hiểm vật chất để đảm bảo an toàn tài sản, nhưng bạn CÓ TOÀN QUYỀN được lựa chọn tham gia bất kỳ hãng bảo hiểm uy tín nào do hệ thống Toyota liên kết cung cấp. Chúng tôi cam kết tuyệt đối không có tình trạng nhân viên tín dụng chèn ép, dọa nạt hay bán “bia kèm lạc” bắt ép khách hàng phải mua các loại bảo hiểm hoàn toàn không liên quan đến xe ô tô (như bảo hiểm nhân thọ, bảo hiểm sức khỏe thẻ xanh, thẻ tín dụng mồi…).
Q4: Giả sử tôi ký hợp đồng vay 7 năm, nhưng sau khi trả góp đều đặn được 2 năm, công ty tôi làm ăn kinh doanh có lợi nhuận đột biến và tôi muốn xuất tiền trả đứt 100% phần dư nợ còn lại. Lúc này phí phạt trả nợ trước hạn được tính toán như thế nào?
Trả lời: Nếu bạn đang sử dụng dịch vụ tín dụng của TFS, mức phí phạt sẽ hoàn toàn tùy thuộc vào gói sản phẩm vay mà bạn đã lựa chọn ký kết ban đầu. Thông thường, đối với gói vay Truyền thống phổ biến nhất, mức phí phạt khi khách hàng muốn trả nợ trước hạn trong vòng 3 năm đầu tiên thường chỉ dao động ở mức rất nhẹ, từ 1.5% – 2% tính trực tiếp trên số tiền gốc mà bạn muốn trả trước hạn (không tính trên tổng nợ ban đầu). Điều tuyệt vời nhất là, kể từ tháng thứ 36 trở đi, phí phạt này sẽ tự động giảm về mức 0 đồng (Tức là Miễn phí phạt tất toán hoàn toàn). Nếu mang hệ quy chiếu này ra so sánh với mặt bằng chung các ngân hàng thương mại bên ngoài thị trường, mức phí của hệ thống TFS được các chuyên gia tài chính đánh giá là vô cùng nhân văn, linh hoạt và mang lại lợi ích tối đa cho dòng vốn của khách hàng.


