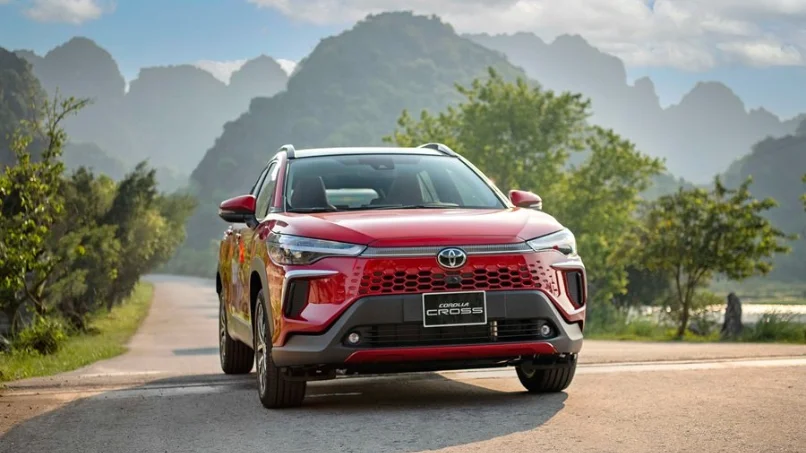
Trong hơn 10 năm làm nghề tại thị trường ô tô Hà Nội, tôi đã chứng kiến hàng nghìn khách hàng sở hữu chiếc xe mơ ước không phải bằng việc “trả thẳng” một cục, mà thông qua đòn bẩy tài chính thông minh. Với bối cảnh kinh tế hiện nay, việc mua trả góp Corolla Cross 2026 không chỉ là giải pháp cho người chưa đủ vốn, mà còn là nước đi chiến lược của các doanh nhân, hộ kinh doanh tại khu vực Thanh Xuân, Đống Đa hay Cầu Giấy để giữ dòng tiền đầu tư sinh lời khác.
Bài viết này tôi sẽ không nói những lời sáo rỗng. Dưới góc độ một người làm nghề lâu năm tại Toyota Thanh Xuân, tôi sẽ cung cấp cho bạn bảng tính chi tiết, lãi suất thực tế và quy trình “gỡ rối” hồ sơ để bạn rước xe về nhà nhanh nhất.
1. Tại sao nên mua trả góp Corolla Cross 2026 thời điểm này?
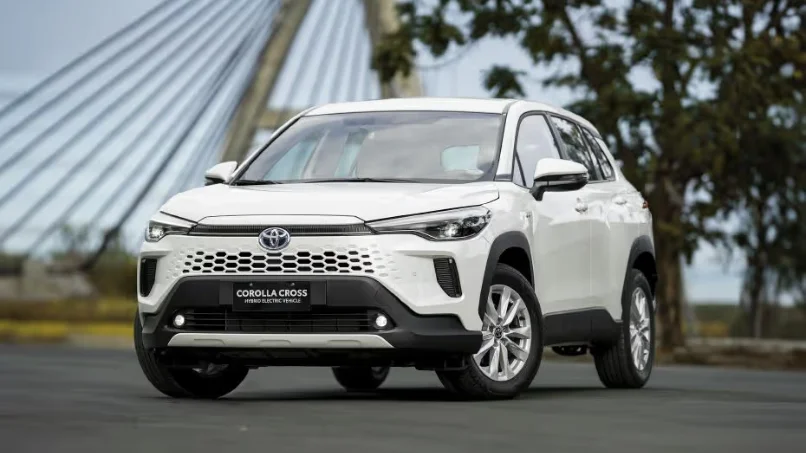
Nhiều khách hàng khi đến showroom 315 Trường Chinh thường băn khoăn: “Có nên vay ngân hàng mua xe không hay đợi đủ tiền?”. Câu trả lời của tôi luôn là: Hãy nhìn vào Chi phí cơ hội.
Toyota Corolla Cross 2026 (phiên bản nâng cấp mới nhất) tiếp tục là mẫu SUV đô thị dẫn đầu phân khúc B+ tại Việt Nam nhờ hệ thống khung gầm TNGA và động cơ Hybrid tiết kiệm nhiên liệu trứ danh.
- Sở hữu xe ngay lập tức: Thay vì đợi 2-3 năm tích cóp (trong khi giá xe và lạm phát có thể tăng), bạn có xe ngay để phục vụ gia đình tránh mưa nắng Hà Nội, hoặc phục vụ công việc đi lại gặp đối tác.
- Tận dụng vốn: Nếu bạn có 900 triệu nhàn rỗi, thay vì trả hết vào chiếc xe (tiêu sản), bạn chỉ cần bỏ ra khoảng 300 triệu. 600 triệu còn lại bạn đầu tư vào đất đai, chứng khoán hoặc hàng hóa với tỷ suất lợi nhuận cao hơn lãi suất vay mua xe (hiện tại trung bình chỉ 7-8%/năm ưu đãi).
- Chương trình vay mua ô tô lãi suất thấp từ TFSVN: Tài chính Toyota Việt Nam (TFS) thường xuyên có các gói lãi suất chỉ từ 0% hoặc 5.99% trong thời gian đầu, cạnh tranh trực tiếp và thủ tục thoáng hơn ngân hàng bên ngoài rất nhiều.
2. Bảng giá lăn bánh và Bài toán trả góp chi tiết tại Hà Nội
Đây là phần quan trọng nhất. Để lăn bánh một chiếc xe tại Hà Nội (khu vực chịu thuế phí cao nhất cả nước), bạn cần nắm rõ con số thực tế.
Dưới đây là Bảng giá lăn bánh tạm tính cho dòng xe Toyota Corolla Cross 2026 (Lưu ý: Giá xe có thể thay đổi tùy thời điểm công bố của TMV, đây là mức giá ước tính sát thực tế nhất dựa trên phiên bản hiện hành).
Bảng chi phí lăn bánh Toyota Corolla Cross 2026 (Đơn vị: VNĐ)
| Khoản mục chi phí | Corolla Cross 1.8V (Xăng) | Corolla Cross 1.8HEV (Hybrid) |
|---|---|---|
| Giá niêm yết (Dự kiến) | 820.000.000 | 905.000.000 |
| Thuế trước bạ Hà Nội (12%) | 98.400.000 | 108.600.000 |
| Phí biển số (Hà Nội) | 20.000.000 | 20.000.000 |
| Phí đăng kiểm | 90.000 | 90.000 |
| Phí bảo trì đường bộ (1 năm) | 1.560.000 | 1.560.000 |
| Bảo hiểm TNDS | 480.700 | 480.700 |
| Bảo hiểm vật chất (tạm tính 1.5%) | 12.300.000 | 13.575.000 |
| TỔNG LĂN BÁNH (Tiền mặt) | 952.830.700 | 1.049.305.700 |
(Lưu ý: Giá trên chưa bao gồm các chương trình khuyến mãi giảm giá tiền mặt, tặng phụ kiện riêng tại Toyota Thanh Xuân. Liên hệ trực tiếp để có giá “nét” hơn).
Bài toán trả góp: Cần bao nhiêu tiền để nhận xe?
Khi mua trả góp Corolla Cross 2026, các ngân hàng hoặc TFSVN thường hỗ trợ vay tối đa 80% – 85% giá trị xe. Thời gian vay tối đa 7 – 8 năm.
Ví dụ với bản 1.8V (Xăng):
- Số tiền ngân hàng cho vay (80% giá xe): 656.000.000 VNĐ.
- Số tiền đối ứng (Vốn tự có) cần chuẩn bị: Tổng lăn bánh – Tiền vay = 296.830.700 VNĐ.
Như vậy, chỉ với khoảng 300 triệu đồng, bạn đã có thể sở hữu chiếc xe này tại Hà Nội.
Ước tính số tiền trả hàng tháng (Gốc + Lãi)
Giả sử lãi suất ưu đãi 6 tháng đầu là 7.99%/năm, sau đó thả nổi khoảng 10.5%/năm, vay trong 7 năm (84 tháng).
- Tiền gốc hàng tháng: ~7.800.000 VNĐ (chia đều).
- Tiền lãi tháng cao nhất (tháng đầu): ~4.300.000 VNĐ.
- Tổng trả tháng đầu: ~12.100.000 VNĐ.
Số tiền lãi sẽ giảm dần theo dư nợ giảm dần.
Lời khuyên chuyên gia: Để an toàn tài chính, thu nhập hàng tháng của gia đình bạn (sau khi trừ sinh hoạt phí cơ bản) nên ở mức từ 25 – 30 triệu đồng trở lên hãy quyết định mua dòng xe này.
3. Các gói vay tài chính Toyota (TFSVN) tối ưu nhất
Khác với các đại lý khác, tại Toyota Thanh Xuân, chúng tôi ưu tiên tư vấn khách hàng sử dụng dịch vụ của Tài chính Toyota (TFSVN). Tại sao? Vì đây là “người nhà” của Toyota, họ hiểu chiếc xe và không yêu cầu mua “bia kèm lạc” (bảo hiểm nhân thọ) như một số ngân hàng thương mại.
Có 3 gói vay phổ biến bạn cần biết:
- Gói Truyền thống (Tối ưu cho người thích ổn định):
- Lãi suất: Ưu đãi cố định 6 tháng hoặc 12 tháng đầu.
- Cách trả: Gốc + Lãi trả hàng tháng, dư nợ giảm dần.
- Phù hợp: Khách hàng có thu nhập đều đặn hàng tháng (Lương, cho thuê nhà).
- Gói Balloon (Đặc sản của Toyota – Số tiền trả hàng tháng cực thấp):
- Cơ chế: Cho phép hoãn trả 25% giá trị xe (Gốc) vào kỳ cuối cùng.
- Lợi ích: Tiền trả hàng tháng thấp hơn gói truyền thống khoảng 15-20%. Nhẹ gánh chi tiêu.
- Phù hợp: Khách hàng kinh doanh cần xoay vòng vốn, hoặc có khoản thu lớn dự kiến về trong tương lai để tất toán.
- Gói 50/50 (Dành cho khách hàng có tiền nhưng chưa muốn trả hết):
- Cơ chế: Trả 50% lúc mua, 50% còn lại trả sau 12 tháng.
- Lãi suất: Cố định suốt 1 năm (thường rất thấp).
- Đặc biệt: Không phải trả lãi hàng tháng.
- Phù hợp: Khách hàng gửi tiết kiệm chưa đến hạn rút, hoặc đợi tiền bán đất/chứng khoán về.
4. Thủ tục trả góp Toyota: Đơn giản hóa quy trình
Nhiều khách hàng ở khu vực Ngã Tư Sở hay Đống Đa rất ngại giấy tờ rườm rà. Tuy nhiên, với kinh nghiệm xử lý hồ sơ của tôi, thủ tục trả góp Toyota hiện nay đã được số hóa rất nhiều.
Hồ sơ Cá nhân:
- Pháp lý: CCCD gắn chip (cả vợ và chồng nếu đã kết hôn), Giấy đăng ký kết hôn hoặc Giấy xác nhận độc thân.
- Chứng minh thu nhập (Đây là phần quan trọng nhất):
- Nhóm làm công ăn lương: Hợp đồng lao động, Sao kê lương 3-6 tháng gần nhất.
- Nhóm kinh doanh tự do (Freelancer, bán hàng online…): Sổ ghi chép bán hàng, hình ảnh kho bãi, hàng hóa, sao kê tài khoản nhận tiền hàng. -> Đừng lo nếu bạn không có bảng lương, Toyota Thanh Xuân có đội ngũ hỗ trợ chứng minh nguồn thu thực tế này.
- Nhóm có tài sản: Hợp đồng cho thuê nhà, thuê xe, Giấy tờ sở hữu đất đai…
Hồ sơ Doanh nghiệp:
- Giấy phép kinh doanh.
- Báo cáo tài chính, tờ khai thuế 6 tháng hoặc 1 năm gần nhất.
- Sao kê tài khoản công ty.
Lưu ý: Vấn đề Nợ xấu. Nếu bạn đang có nợ xấu nhóm 3 trở lên tại Trung tâm thông tin tín dụng (CIC), khả năng vay sẽ rất khó. Hãy chia sẻ thẳng thắn với tư vấn bán hàng ngay từ đầu để chúng tôi kiểm tra CIC và tìm phương án (nếu có thể) hoặc tư vấn đứng tên người thân.
5. Quy trình mua xe tại Toyota Thanh Xuân: 5 Bước chuẩn chỉ
Để khách hàng hình dung lộ trình từ lúc xem xe đến lúc cầm vô lăng, tôi tóm tắt quy trình 5 bước tại đại lý chúng tôi:
- Ký hợp đồng & Đặt cọc: Khách hàng chốt xe, màu sắc và đặt cọc (thường là 20-50 triệu) để giữ xe và khuyến mãi.
- Thẩm định ngân hàng: Gửi hồ sơ (chụp ảnh qua Zalo/Email). Ngân hàng/TFS thẩm định và ra “Thông báo cho vay” (Cam kết giải ngân) trong vòng 24h.
- Nộp đối ứng: Khách hàng đóng nốt số tiền vốn tự có (Tiền xe – Tiền vay) cho Toyota Thanh Xuân.
- Đăng ký xe: Nhân viên chúng tôi sẽ hỗ trợ khách hàng đi nộp thuế, bấm biển số, đăng kiểm (Khách hàng chỉ cần có mặt lúc bấm biển).
- Giải ngân & Giao xe: Khách hàng ký giải ngân tại ngân hàng. Khi tiền về tài khoản Toyota Thanh Xuân, chúng tôi tiến hành giao xe trang trọng cùng hoa và quà tặng.
6. Đánh giá nhanh: Corolla Cross 2026 có xứng đáng để vay mua?
Là một người am hiểu kỹ thuật, tôi khẳng định Corolla Cross 2026 vẫn là “Vua giữ giá” và thực dụng nhất.
- Vận hành tại Hà Nội: Với điều kiện giao thông tắc nghẽn như ở đường Trường Chinh, Láng hay Nguyễn Trãi, phiên bản Corolla Cross Hybrid phát huy tác dụng tối đa. Mức tiêu hao nhiên liệu thực tế tôi đo được trong nội đô chỉ khoảng 4.3 – 4.7L/100km. Một con số không tưởng với xe gầm cao.
- Độ ồn và Êm ái: Hệ thống khung gầm TNGA giúp xe chắc chắn. Khi đi qua các ổ gà hay gờ giảm tốc, xe dập tắt dao động rất gọn, không bị bồng bềnh – điều này cực quan trọng nếu gia đình bạn có người hay say xe.
- An toàn TSS (Toyota Safety Sense): Hệ thống cảnh báo tiền va chạm và hỗ trợ giữ làn đường là “cứu cánh” đắc lực khi lái xe trên cao tốc Hà Nội – Hải Phòng hay Đại lộ Thăng Long.
Kết luận
Việc mua trả góp Corolla Cross 2026 không hề phức tạp và rủi ro như nhiều người nghĩ, nếu bạn nắm rõ bài toán tài chính mà tôi đã phân tích ở trên. Đây là giải pháp giúp bạn sở hữu một chiếc xe an toàn, tiết kiệm và bền bỉ bậc nhất phân khúc ngay hôm nay mà không làm hụt vốn kinh doanh.
Toyota Thanh Xuân – với vị trí đắc địa ngay Ngã Tư Sở, là đại lý có bề dày kinh nghiệm và kho xe lớn hàng đầu Hà Nội. Chúng tôi cam kết hỗ trợ thủ tục vay nhanh gọn, xử lý hồ sơ khó và mức giá cạnh tranh nhất.
Đừng ngần ngại, hãy nhấc máy gọi ngay cho đội ngũ tư vấn của chúng tôi hoặc ghé thăm Showroom để lái thử và cảm nhận sự khác biệt.
Câu hỏi thường gặp (FAQ)
1. Tôi làm nghề tự do (bán hàng Online), thu nhập 30 triệu/tháng nhưng không có bảng lương thì có mua trả góp Corolla Cross được không?
Hoàn toàn được. Tại Toyota Thanh Xuân, chúng tôi liên kết với TFSVN và các ngân hàng chấp nhận chứng minh thu nhập qua thực tế kinh doanh (sổ sách, sao kê tài khoản cá nhân, hình ảnh kho hàng…). Bạn không bắt buộc phải có Hợp đồng lao động hay trả lương qua thẻ.
2. Mua trả góp có được trả trước hạn không? Phí phạt thế nào?
Có. Bạn có thể tất toán khoản vay bất cứ lúc nào.
- Với Tài chính Toyota (TFS): Phí trả nợ trước hạn rất thấp, thậm chí miễn phí sau tháng thứ 36 hoặc 60 tùy gói vay.
- Với ngân hàng ngoài: Phí phạt thường từ 1% – 3% trên số tiền trả trước, và thường miễn phí sau năm thứ 3 hoặc 4.
3. Nợ xấu nhóm 2 có vay mua xe được không?
Nợ xấu nhóm 2 (quá hạn 10-90 ngày) vẫn có thể xem xét vay được nếu bạn đã tất toán khoản nợ đó và có lý do chính đáng (quên đóng, lỗi hệ thống). Tuy nhiên, tỷ lệ duyệt sẽ thấp hơn và cần chứng minh tài chính mạnh hơn. Hãy liên hệ trực tiếp để tôi kiểm tra CIC chi tiết cho bạn.
4. Mức lãi suất ưu đãi 0% hoặc thấp thường kéo dài bao lâu?
Các chương trình lãi suất 0% hoặc 5.99% thường áp dụng cố định trong 6 tháng hoặc 12 tháng đầu tiên (tùy chính sách từng tháng của Toyota Việt Nam). Sau thời gian ưu đãi, lãi suất sẽ thả nổi theo thị trường (thường là Lãi suất huy động 12 tháng + Biên độ 3.5%), hiện tại dao động khoảng 10.5% – 11.5%/năm.


